Domain negativzinsenkredit.de kaufen?
Wir ziehen mit dem Projekt
negativzinsenkredit.de um.
Sind Sie am Kauf der Domain
negativzinsenkredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain negativzinsenkredit.de kaufen?
Wie beeinflusst dezentrale Finanzierung die traditionellen Banken und Finanzinstitute in Bezug auf Kreditvergabe und Investitionen?
Dezentrale Finanzierung ermöglicht es den Verbrauchern, direkt auf Kredite zuzugreifen, ohne auf traditionelle Banken angewiesen zu sein. Dies könnte dazu führen, dass traditionelle Banken weniger Kredite vergeben, da sie mit einer erhöhten Konkurrenz konfrontiert sind. Gleichzeitig könnten traditionelle Finanzinstitute ihre Investitionen in neue Technologien und Innovationen erhöhen, um wettbewerbsfähig zu bleiben. Die dezentrale Finanzierung könnte auch dazu führen, dass traditionelle Banken ihre Kreditvergabeprozesse überdenken und effizienter gestalten, um mit den Veränderungen in der Finanzbranche Schritt zu halten. **
Wie beeinflusst die Kreditvergabe durch Banken und Finanzinstitute die wirtschaftliche Entwicklung?
Die Kreditvergabe durch Banken und Finanzinstitute beeinflusst die wirtschaftliche Entwicklung, indem sie Unternehmen und Verbrauchern Kapital zur Verfügung stellt, um Investitionen zu tätigen und Konsum zu finanzieren. Eine restriktive Kreditvergabe kann das Wirtschaftswachstum bremsen, während eine großzügige Kreditvergabe zu übermäßiger Verschuldung und Finanzkrisen führen kann. Die Kreditvergabe beeinflusst auch die Zinsen, die wiederum die Investitions- und Konsumentscheidungen der Akteure in der Wirtschaft beeinflussen. **
Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe minimieren, um die finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen. Dazu gehören die Überprüfung der Kreditwürdigkeit, der Einkommensverhältnisse und der bestehenden Schulden. Zudem können Finanzinstitute Sicherheiten oder Bürgschaften als Absicherung für den Kredit verlangen. Eine strengere Kreditvergabepolitik und die Festlegung von klaren Kriterien für die Kreditvergabe können ebenfalls dazu beitragen, das Bonitätsrisiko zu minimieren. Darüber hinaus ist eine regelmäßige Überwachung der Kreditportfolios und eine frühzeitige Identifizierung von Risiken entscheidend, um die finanzielle Stabilität zu gewährleisten. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
Wie beeinflusst die Online-Finanzierung die traditionellen Bankdienstleistungen und wie können Finanzinstitute darauf reagieren, um wettbewerbsfähig zu bleiben?
Die Online-Finanzierung hat die traditionellen Bankdienstleistungen durch die Einführung neuer Technologien und digitaler Plattformen verändert. Kunden können nun bequem von zu Hause aus auf verschiedene Finanzdienstleistungen zugreifen, was den Bedarf an physischen Bankfilialen verringert. Finanzinstitute können wettbewerbsfähig bleiben, indem sie in digitale Innovationen investieren, um ihren Kunden ein nahtloses und benutzerfreundliches Online-Erlebnis zu bieten. Darüber hinaus können sie ihre Dienstleistungen diversifizieren und personalisierte Angebote entwickeln, um sich von der Konkurrenz abzuheben und die Bedürfnisse der Kunden besser zu erfüllen. **
Wie beeinflusst die Online-Finanzierung die traditionellen Bankdienstleistungen und wie können Finanzinstitute darauf reagieren, um wettbewerbsfähig zu bleiben?
Die Online-Finanzierung hat die traditionellen Bankdienstleistungen durch die Einführung neuer Technologien und digitaler Plattformen verändert. Kunden können nun bequem von zu Hause aus auf Finanzdienstleistungen zugreifen, was den Druck auf traditionelle Banken erhöht, wettbewerbsfähig zu bleiben. Finanzinstitute können darauf reagieren, indem sie ihre eigenen digitalen Plattformen entwickeln, um den Kunden ein nahtloses und benutzerfreundliches Erlebnis zu bieten. Darüber hinaus können sie sich auf die Bereitstellung personalisierter Beratung und maßgeschneiderter Finanzlösungen konzentrieren, um einen Mehrwert für ihre Kunden zu schaffen und sich von reinen Online-Finanzierungsplattformen abzuheben. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
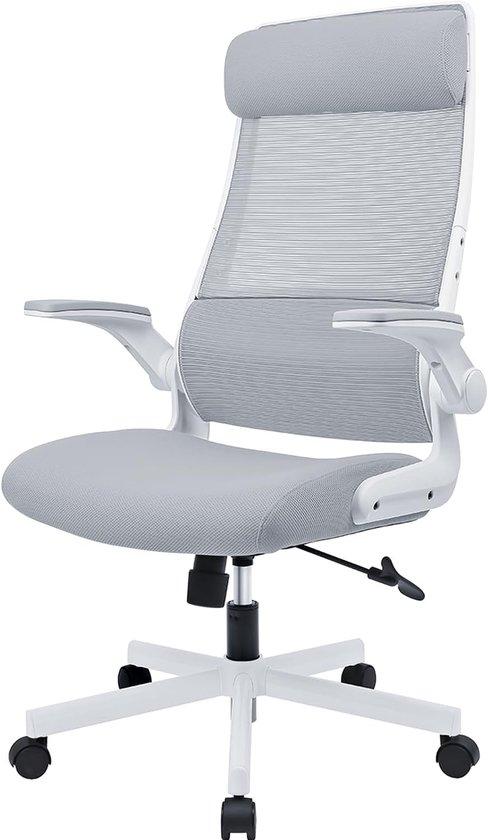
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst dezentrale Finanzierung die traditionellen Banken und Finanzinstitute in Bezug auf Kreditvergabe und Investitionen?
Dezentrale Finanzierung ermöglicht es den Verbrauchern, direkt auf Kredite zuzugreifen, ohne auf traditionelle Banken angewiesen zu sein. Dies könnte dazu führen, dass traditionelle Banken weniger Kredite vergeben, da sie mit einer erhöhten Konkurrenz konfrontiert sind. Gleichzeitig könnten traditionelle Finanzinstitute ihre Investitionen in neue Technologien und Innovationen erhöhen, um wettbewerbsfähig zu bleiben. Die dezentrale Finanzierung könnte auch dazu führen, dass traditionelle Banken ihre Kreditvergabeprozesse überdenken und effizienter gestalten, um mit den Veränderungen in der Finanzbranche Schritt zu halten. **
-
Wie beeinflusst die Kreditvergabe durch Banken und Finanzinstitute die wirtschaftliche Entwicklung?
Die Kreditvergabe durch Banken und Finanzinstitute beeinflusst die wirtschaftliche Entwicklung, indem sie Unternehmen und Verbrauchern Kapital zur Verfügung stellt, um Investitionen zu tätigen und Konsum zu finanzieren. Eine restriktive Kreditvergabe kann das Wirtschaftswachstum bremsen, während eine großzügige Kreditvergabe zu übermäßiger Verschuldung und Finanzkrisen führen kann. Die Kreditvergabe beeinflusst auch die Zinsen, die wiederum die Investitions- und Konsumentscheidungen der Akteure in der Wirtschaft beeinflussen. **
-
Wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe minimieren, um die finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen. Dazu gehören die Überprüfung der Kreditwürdigkeit, der Einkommensverhältnisse und der bestehenden Schulden. Zudem können Finanzinstitute Sicherheiten oder Bürgschaften als Absicherung für den Kredit verlangen. Eine strengere Kreditvergabepolitik und die Festlegung von klaren Kriterien für die Kreditvergabe können ebenfalls dazu beitragen, das Bonitätsrisiko zu minimieren. Darüber hinaus ist eine regelmäßige Überwachung der Kreditportfolios und eine frühzeitige Identifizierung von Risiken entscheidend, um die finanzielle Stabilität zu gewährleisten. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
Ähnliche Suchbegriffe für Finanzinstitute
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Wie beeinflusst die Online-Finanzierung die traditionellen Bankdienstleistungen und wie können Finanzinstitute darauf reagieren, um wettbewerbsfähig zu bleiben?
Die Online-Finanzierung hat die traditionellen Bankdienstleistungen durch die Einführung neuer Technologien und digitaler Plattformen verändert. Kunden können nun bequem von zu Hause aus auf verschiedene Finanzdienstleistungen zugreifen, was den Bedarf an physischen Bankfilialen verringert. Finanzinstitute können wettbewerbsfähig bleiben, indem sie in digitale Innovationen investieren, um ihren Kunden ein nahtloses und benutzerfreundliches Online-Erlebnis zu bieten. Darüber hinaus können sie ihre Dienstleistungen diversifizieren und personalisierte Angebote entwickeln, um sich von der Konkurrenz abzuheben und die Bedürfnisse der Kunden besser zu erfüllen. **
-
Wie beeinflusst die Online-Finanzierung die traditionellen Bankdienstleistungen und wie können Finanzinstitute darauf reagieren, um wettbewerbsfähig zu bleiben?
Die Online-Finanzierung hat die traditionellen Bankdienstleistungen durch die Einführung neuer Technologien und digitaler Plattformen verändert. Kunden können nun bequem von zu Hause aus auf Finanzdienstleistungen zugreifen, was den Druck auf traditionelle Banken erhöht, wettbewerbsfähig zu bleiben. Finanzinstitute können darauf reagieren, indem sie ihre eigenen digitalen Plattformen entwickeln, um den Kunden ein nahtloses und benutzerfreundliches Erlebnis zu bieten. Darüber hinaus können sie sich auf die Bereitstellung personalisierter Beratung und maßgeschneiderter Finanzlösungen konzentrieren, um einen Mehrwert für ihre Kunden zu schaffen und sich von reinen Online-Finanzierungsplattformen abzuheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.